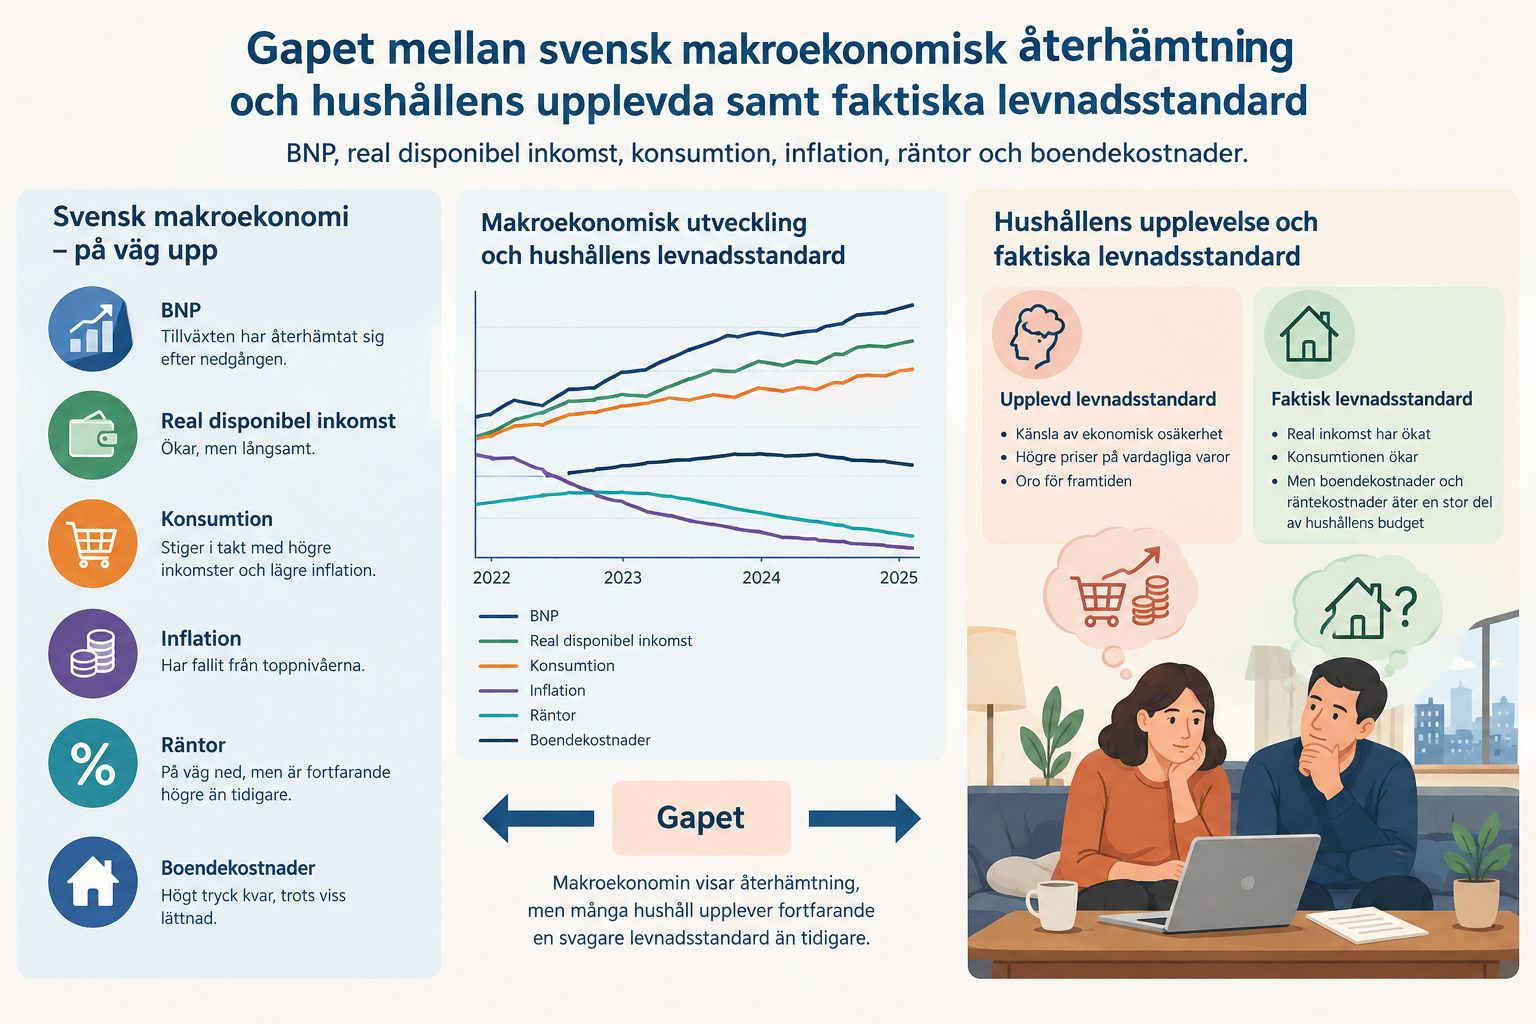
En stigande BNP kan vara goda nyheter utan att för den skull betyda att vanliga hushåll har fått det bra igen. Innan återhämtningen kallas stabil bör den synas i köpkraft, sysselsättning och ekonomisk trygghet – inte bara i prognoser och sammanlagda produktionsmått.
Sveriges BNP minskade med 0,2 procent 2023. Räknat per invånare var nedgången 1,0 procent, enligt SCB. Skillnaden är viktig. Total BNP visar hur mycket som produceras i ekonomin, men säger inte hur utvecklingen ser ut per person eller hur inkomster och kostnader fördelas mellan hushållen.
Det gör inte BNP till ett dåligt mått. Det gör det till ett otillräckligt mått för den som vill beskriva människors levnadsstandard.
Lägre inflation är inte lägre priser
Det tydligaste förbättringstecknet under våren 2024 var inflationen. CPIF, det mått som Riksbankens inflationsmål avser, låg på 2,3 procent i maj. Riksbanken hade då också sänkt styrräntan från 4,00 till 3,75 procent.
Detta ska inte avfärdas. Lägre inflation skapar bättre förutsättningar för stigande reallöner, och lägre räntor kan med tiden minska ränteutgifterna och stärka efterfrågan. Penningpolitiken verkar dock med fördröjning, och effekten blir inte samtidig eller lika stor för alla hushåll.
Framför allt måste vi skilja mellan prisnivå och prisökningstakt. En inflation nära 2 procent betyder normalt att priserna fortsätter att stiga, fast långsammare. Den högre prisnivå som byggdes upp under inflationsåren försvinner inte när inflationskurvan vänder nedåt.
För hushållen är därför den avgörande frågan inte bara hur snabbt priserna stiger i dag, utan om inkomsterna har hunnit ikapp kostnaderna.
Förlorad köpkraft återställs inte på ett år
Under 2023 ökade lönerna i hela ekonomin med 3,7 procent enligt Medlingsinstitutets konjunkturlönestatistik. Samtidigt steg KPI med i genomsnitt 8,5 procent. De genomsnittliga löneökningarna kom alltså inte i närheten av att kompensera för årets prisökningar mätt med KPI.
Industrins avtal från 2023, märket, hade ett avtalsvärde på 7,4 procent över 24 månader. Om lönerna fortsätter att öka samtidigt som inflationen ligger nära målet kan reallönerna åter börja stiga. Det är ett verkligt förbättringstecken, inte statistisk kosmetika.
Men en period med stigande reallöner innebär inte automatiskt att tidigare förluster redan är återhämtade. Det måste bedömas genom att jämföra löner och priser över flera år. Skatter, transfereringar, arbetade timmar och hushållens ränteutgifter påverkar dessutom hur mycket som faktiskt finns kvar att leva på.
Arbetsmarknaden är stresstestet
Den säsongsrensade arbetslösheten var 8,5 procent i april 2024 enligt SCB:s arbetskraftsundersökningar. Det är svårt att beskriva en återhämtning som bred när arbetsmarknaden fortfarande är så svag.
Här finns ett relevant motargument: arbetsmarknaden brukar reagera senare än produktionen. Konjunkturinstitutet bedömde våren 2024 att ekonomin skulle återhämta sig gradvis under 2024 och 2025, samtidigt som arbetslösheten väntades ligga kvar på en hög nivå under en tid. Hög arbetslöshet i början av en uppgång motbevisar därför inte att en återhämtning kan vara på väg.
Men en prognos är inte ett utfall. För den som saknar arbete är framtida BNP-tillväxt ingen ersättning för dagens lön. Och för den som oroar sig för jobbet kan osäkerheten hålla tillbaka konsumtionen även när de övergripande siffrorna förbättras.
Vem får del av uppgången?
Det går inte att utifrån BNP ensamt slå fast vilka hushåll som gynnas mest av en återhämtning. Tillväxten kan drivas av export, investeringar, offentlig konsumtion, lagerförändringar eller hushållens konsumtion. Även en konsumtionsuppgång kan vara ojämnt fördelad.
Räntesänkningar illustrerar problemet. Hushåll med stora rörliga bolån kan få en relativt direkt lättnad när räntorna slår igenom. Hyresgäster, skuldfria hushåll och arbetslösa får inte nödvändigtvis samma omedelbara effekt. Det betyder inte att räntesänkningar bara gynnar bolånetagare, men det betyder att deras fördelningseffekter inte kan läsas av i ett enda genomsnitt.
För att avgöra vem som faktiskt får det bättre behöver vi därför följa real disponibel inkomst, konsumtion per invånare, sysselsättning och inkomstfördelning – inte bara BNP och ett nationellt inflationsmått.
Sverige har styrkor, men de måste användas
Den mörkaste beskrivningen är inte heller den mest träffsäkra. OECD har pekat på Sveriges starka offentliga finanser och höga sysselsättning i internationell jämförelse. Det ger bättre motståndskraft och ett större finanspolitiskt handlingsutrymme än många andra länder har.
Men ett handlingsutrymme är en möjlighet, inte ett resultat. OECD lyfter samtidigt utmaningar kring bland annat produktivitet, bostadsmarknad, kompetensförsörjning och ojämlikhet. Långsiktigt välstånd kräver investeringar, utbildning, innovation och bättre matchning på arbetsmarknaden. En tillfällig efterfrågeuppgång räcker inte.
Min poäng är därför inte att förneka förbättringarna. Fallande inflation, möjliga reallöneökningar och lägre ränta kan bli början på en genuin återhämtning. Men ordet stabil bör förtjänas.
Det sker först när uppgången också kan avläsas i fler jobb, återvunnen köpkraft och större trygghet för hushåll med små marginaler. Fram till dess har Sverige lovande makrosignaler – men ännu inte tillräckliga skäl att utropa en bred seger.