
Krönika
Öppen artikelÅterhämtningen räknas först när den märks vid köksbordet
Svensk BNP kan växa samtidigt som många hushåll fortfarande pressas av höga prisnivåer, hyror och räntekostnader. En trovärdig ekonomisk politik måste därför bedömas med fler mått än den samlade produktionen.
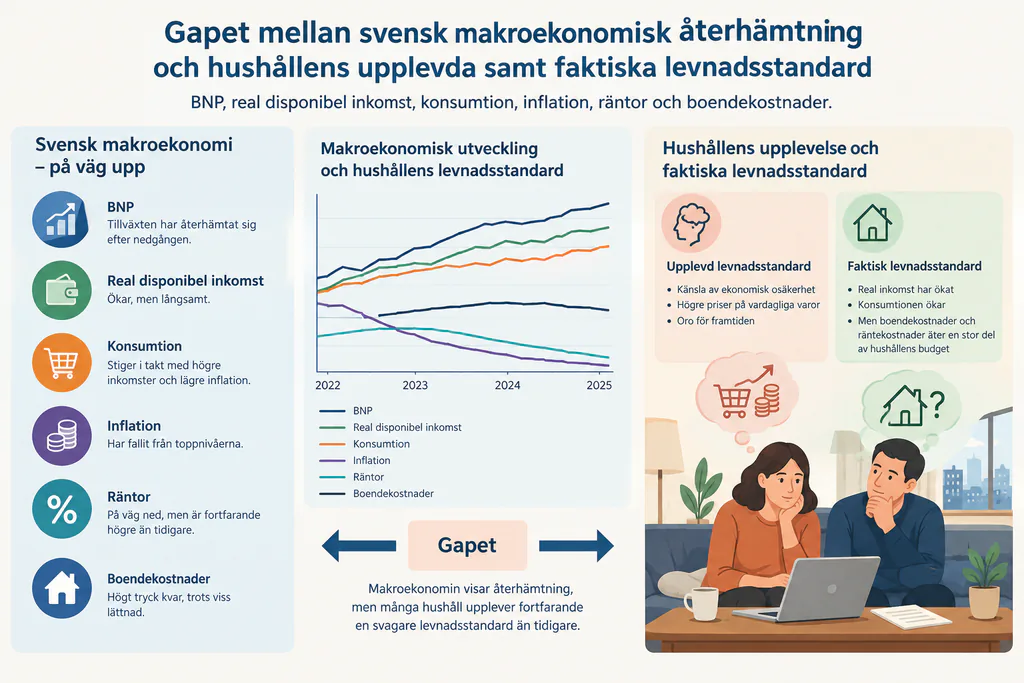
Svensk ekonomi kan återhämta sig långt innan svenska hushåll känner sig återhämtade. Därför räcker det inte att peka på en växande BNP och förklara krisen över.
SCB:s nationalräkenskaper visar att Sveriges BNP ökade under 2024. Det är bättre än motsatsen, men BNP mäter produktionen i ekonomin – inte hur mycket en barnfamilj har kvar efter hyran, hur en ensamstående pensionär klarar matkostnaderna eller hur stora marginaler en bolånetagare har när räkningarna är betalda.
Det är just där den ekonomiska debatten alltför ofta går fel. Makroekonomiska framsteg presenteras som om de automatiskt vore liktydiga med bättre levnadsstandard. Men total BNP, BNP per capita och hushållens reala disponibla inkomster svarar på olika frågor. Om befolkningen växer kan total BNP stiga trots att utvecklingen per invånare är betydligt svagare.
Lägre inflation gör inte priserna låga
Inflationen har fallit tydligt från de höga nivåerna 2022 och 2023. Det är en verklig och viktig förbättring. Men lägre inflation betyder i normalfallet att priserna stiger långsammare, inte att tidigare prisökningar på mat, hyror och tjänster försvinner.
För hushållen är skillnaden avgörande. En matkasse som blivit betydligt dyrare blir inte billig igen bara för att ökningstakten bromsar. Köpkraften återställs först när löner, pensioner, bidrag eller andra inkomster hinner ikapp – och det sker inte samtidigt eller lika snabbt för alla.
Även inflationsmåttet behöver förklaras. Riksbankens mål är 2 procents inflation mätt med CPIF. I CPIF hålls de direkta effekterna av förändrade bolåneräntor konstanta. Det är rimligt för penningpolitiken, men innebär att en låg CPIF-inflation kan samexistera med stora förändringar i bolånetagarnas faktiska månadsutgifter.
Räntesänkningen hjälper – men inte alla
Riksbanken sänkte styrräntan från 4,00 till 3,75 procent i maj 2024. Fler sänkningar följde, och vid det penningpolitiska beslutet den 29 januari 2025 låg styrräntan på 2,25 procent. För många hushåll med rörliga bolån eller lån som har fått ny ränta innebär nedgången en konkret lättnad.
Det ska inte avfärdas som statistik. Svenska hushåll är högt skuldsatta i ett internationellt perspektiv, och lägre räntor kan därför frigöra betydande belopp i vissa månadsbudgetar. Effekten kommer samtidigt vid olika tidpunkter beroende på lånens bindningstid och när de läggs om.
Men lättnaden är ojämnt fördelad. Hyresgäster får ingen direkt räntesänkning i sin privatekonomi. Det får inte heller skuldfritt boende eller hushåll utan bostadslån. Samtidigt har de genomsnittliga hyrorna höjts flera år i följd, och de senaste årens ovanligt stora hyreshöjningar fortsätter att belasta många hushåll även när inflationstakten sjunker.
Boende är dessutom ingen enhetlig kostnad. Villaägaren möter räntor, el, försäkringar och kommunala avgifter. Bostadsrättsinnehavaren påverkas både av det egna lånet och av föreningens ekonomi. Hyresgästen möter förhandlade hyreshöjningar. Att tala om hushållen som en enda ekonomisk grupp döljer därför mer än det förklarar.
BNP är viktig, men otillräcklig
Motargumentet är starkt: en växande ekonomi är inte meningslös. Högre produktion kan stärka skattebasen, investeringarna, företagens efterfrågan på arbetskraft och möjligheten att finansiera välfärden. Effekterna på sysselsättning och löner kan dessutom komma senare än själva BNP-uppgången.
Sverige är inte heller ett land med generellt låg materiell levnadsstandard. Eurostats jämförelser av faktisk individuell konsumtion per capita placerar Sverige över EU-genomsnittet. En seriös beskrivning får därför inte förvandlas till en berättelse om att hela landet har blivit fattigt.
Men dessa invändningar ändrar inte huvudproblemet. Genomsnitt och totalsiffror kan dölja stora skillnader mellan ensamstående, barnfamiljer, arbetslösa, låginkomsttagare, pensionärer, hyresgäster och högt skuldsatta bolånetagare. En förbättring för ekonomin som helhet behöver inte vara en förbättring för varje grupp.
Politiken behöver en bredare resultattavla
Regeringen bör därför inte nöja sig med BNP-tillväxt som kvitto på framgång. Den måste också följa real disponibel inkomst per capita, hushållens konsumtion, arbetslösheten, ränteutgifterna, boendekostnaderna och andelen människor med låg ekonomisk standard.
Ansvarsfördelningen måste samtidigt vara tydlig. Riksbanken ska värna en varaktigt låg och stabil inflation och kan inte göra fördelningspolitik till sitt huvuduppdrag. Regeringen ansvarar däremot för finanspolitik, skatter, transfereringar och bostadsrelaterade regelverk. Inte heller regeringen kan kompensera alla för varje kostnadsökning utan risk för dyr, dåligt riktad eller inflationsdrivande politik.
Det handlar alltså inte om att kräva att varje förlorad krona ska ersättas. Det handlar om att mäta rätt saker och rikta åtgärder mot de hushåll som har minst marginaler, utan att samtidigt blåsa liv i inflationen.
En återhämtning är värdefull redan när produktionen vänder upp. Men den blir politiskt övertygande först när fler människor får större ekonomiskt handlingsutrymme. Statistikens uppgift är att beskriva ekonomin. Politikens uppgift är att se till att förbättringen till slut når köksbordet.


