
Krönika
Öppen artikelBostadskrisen går inte att budgetera bort
Höga hyror och boendekostnader framställs ofta som problem för det enskilda hushållet att hantera. Men privatekonomiska råd och riktade bidrag räcker inte när utbudet av bostäder med rimliga kostnader är för litet och konsumentskyddet är svårt att använda i praktiken.
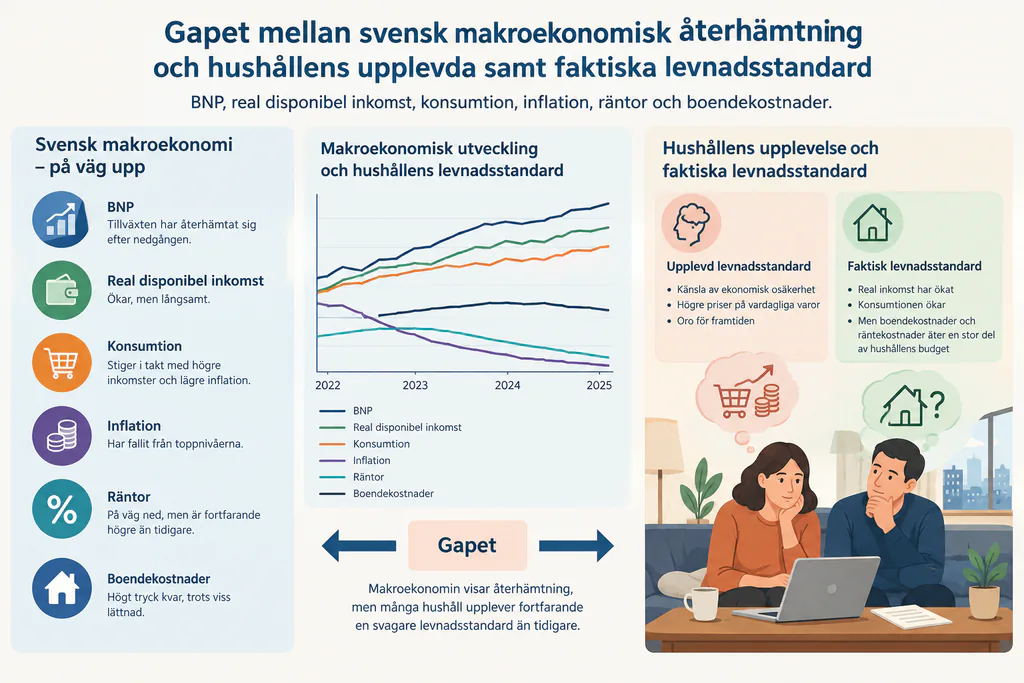
Det går att byta mobilabonnemang, jämföra elavtal och dra ned på restaurangbesöken. Men den som redan bor trångt eller har ägnat år åt att få ett förstahandskontrakt kan inte bara välja bort sin hyra. Därför är det missvisande att behandla höga boendekostnader främst som ett privatekonomiskt problem.
SCB uppgav att hyrorna i svenska hyresrätter steg med i genomsnitt 5,0 procent under 2024. Det var enligt myndigheten den största årliga höjningen sedan 1993. För ett hushåll med små marginaler är det inte en abstrakt procentsats, utan pengar som måste tas från mat, sparande, kläder eller fritid.
Boendekostnaden ser förstås olika ut beroende på hur man bor. Hyresgästen betalar främst hyra och vissa kringkostnader. Den som äger sin bostad påverkas också av räntor, amorteringar, avgifter, drift och underhåll. Men det gemensamma är att bostaden inte är vilken konsumtionsvara som helst. De flesta kan inte snabbt byta bostad när kostnaden stiger.
Skydd finns – men ansvaret hamnar ändå hos individen
Det vore fel att påstå att Sverige helt saknar strukturell bostadspolitik. Hyror sätts inte som fria marknadspriser. Bruksvärdessystemet, kollektiva hyresförhandlingar, Hyresnämnden, kommunernas bostadsförsörjningsansvar och olika bostadsstöd är institutioner som ska skapa trygghet och motverka oskäliga villkor.
Problemet är att skyddet ofta blir ojämnt eller svårtillgängligt i praktiken. Den som betalar en oskälig andrahandshyra kan vända sig till Hyresnämnden och i vissa fall kräva återbetalning. Men det förutsätter kunskap, dokumentation och en vilja att driva frågan trots att den egna boendesituationen kan kännas osäker.
Ett konsumentskydd som bara fungerar för den som känner till reglerna, orkar samla bevis och vågar ta strid är inte tillräckligt starkt. Reglerna mot överhyra behöver därför kompletteras med bättre information och mer lättillgänglig tvistlösning.
Samma begränsning syns i stödsystemen. Bostadsbidraget är behovsprövat och riktar sig främst till barnfamiljer och unga under 29 år. Pensionärer med låg pension kan i vissa fall få bostadstillägg, som prövas mot bland annat inkomster och tillgångar. Däremot får exempelvis en ensamstående person över 29 år utan barn normalt inte bostadsbidrag enbart för att hyran slukar en stor del av inkomsten.
Riktade stöd kan vara nödvändiga för människor med små marginaler. Men de förändrar inte den underliggande kostnadsnivån och kan inte ensamma lösa bristen på bostäder som hushållen faktiskt har råd att efterfråga.
Att bygga mer räcker inte som svar
Boverkets bostadsmarknadsenkät visar kommunernas egna bedömningar av underskott och obalans. Den ska inte förväxlas med ett exakt nationellt mått på hur många bostäder som saknas. Ändå pekar den, tillsammans med OECD:s analyser, på ett strukturellt problem: planprocesser, regler och höga kostnader försvårar ett bostadsutbud som också passar hushåll med låga och medelhöga inkomster.
Det betyder inte att varje nybyggd bostad automatiskt blir prisvärd. Nyproduktion är ofta dyr på grund av markpriser, byggkostnader och finansiering. Fler bostäder kan förbättra marknadens funktion över tid, men det spelar stor roll vad som byggs, var det byggs och vilka ekonomiska villkor som gäller.
En trovärdig reformagenda måste därför handla om mer än att bara öka antalet byggstarter. Snabbare och mer förutsägbara planprocesser behöver kombineras med kommunal markberedskap och villkor som gör det möjligt att bygga bostäder med rimliga kostnader. Annars riskerar nyproduktionen främst att bli tillgänglig för hushåll som redan har en stark ekonomi.
Enkla lösningar har ett pris
Det finns relevanta invändningar mot både hårdare reglering och generösa stöd. OECD har pekat på att hyresregleringens utformning kan minska rörligheten och försvaga incitamenten att investera i nya hyresbostäder. Ett system som skyddar befintliga hyresgäster kan samtidigt bidra till längre köer och en större andrahandsmarknad om utbudet inte följer efter.
Generella subventioner är inte heller riskfria. När utbudet är trögt kan mer pengar till köparna eller hyresgästerna delvis omvandlas till högre priser eller hyror. Stöd bör därför vara träffsäkra och kombineras med åtgärder på utbudssidan.
Samma balans krävs för bolånen. Bolånetak och amorteringskrav kan göra det svårare för förstagångsköpare utan eget kapital att komma in på marknaden. Men reglerna har också ett konsumentskyddande och stabiliserande syfte. Att bara låta hushållen låna mer kan öka både skuldsättningen och känsligheten för räntehöjningar och prisfall.
Bostaden är mer än ett individuellt köpbeslut
Politiken måste alltså klara två tankar samtidigt: hushållen behöver skydd mot oskäliga kostnader här och nu, och Sverige behöver långsiktigt fler bostäder som människor med vanliga inkomster kan bära kostnaden för.
Det kräver riktade stöd till särskilt utsatta hushåll, ett mer praktiskt användbart skydd på andrahandsmarknaden, fungerande hyresprövning och reformer som gör prisvärd nyproduktion möjlig. Det kräver också att kommunernas bostadsförsörjningsansvar tas på allvar, även om lagen inte ger varje individ en generell rätt att få en bostad av kommunen.
När boendekostnaden stiger snabbare än hushållens marginaler riskerar skillnaderna att förstärkas mellan den som redan äger en bostad, den som har kapital till en kontantinsats och den som är hänvisad till köer eller osäkra andrahandskontrakt.
Det problemet går inte att lösa med ännu en uppmaning att göra en hushållsbudget. Privatekonomiska råd kan hjälpa människor att hantera en svår situation. De kan inte bygga bostäder, korta köer eller göra ett svåråtkomligt konsumentskydd användbart. Bostaden måste därför behandlas som den samhällsfråga den är – inte bara som ännu en utgift som individen förväntas pressa in i kalkylen.


