
Krönika
Öppen artikelLåt inte återhämtningen bli en ursäkt för permanenta utgifter
Sverige har utrymme att investera för högre produktivitet och bättre motståndskraft. Men osäkra tillväxtprognoser och låg statsskuld får inte användas för att göra tillfälliga inkomster till permanenta åtaganden.
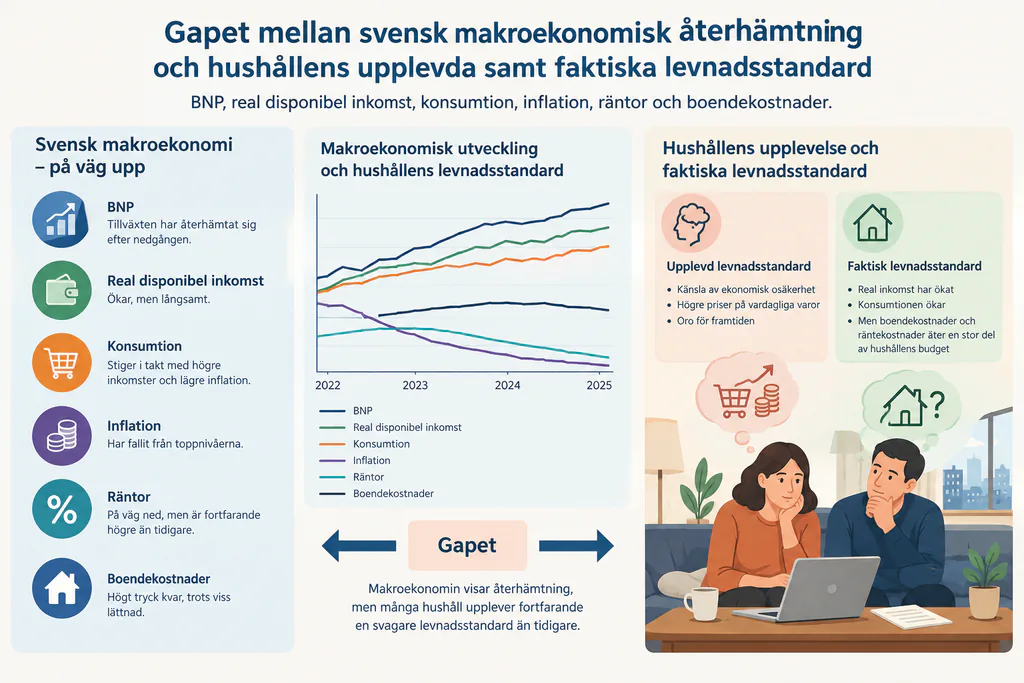
När svensk ekonomi börjar röra sig ur lågkonjunkturen kommer kraven på nya satsningar att växa. Då gäller det att kunna skilja investeringar som stärker Sverige från utgifter som bara blir kvar när konjunkturen vänder ned igen.
Det finns tecken på återhämtning, men ännu ingen anledning att blåsa faran över. Enligt SCB:s preliminära årsberäkning ökade Sveriges BNP med 1,0 procent under 2024. Under det fjärde kvartalet steg BNP med 0,8 procent jämfört med föregående kvartal, säsongsrensat.
Regeringen räknade i 2025 års ekonomiska vårproposition med en BNP-tillväxt på 2,1 procent 2025 och 2,8 procent 2026. Men det var prognoser, inte utfall. Riksbanken bedömde i mars 2025 att ekonomin var på väg att återhämta sig, samtidigt som banken varnade för stor osäkerhet och för att den internationella handelspolitiken kunde försvaga konjunkturen.
Det är en viktig reservation. Finanspolitiken bör inte byggas på antagandet att en bred och varaktig uppgång redan är säkrad.
Låg skuld är inte gratis pengar
Sverige går in i återhämtningen med starkare offentliga finanser än många andra europeiska länder. Maastrichtskulden uppgick vid utgången av 2024 till 33,5 procent av BNP. Det var lägre än det svenska skuldankaret på 35 procent och klart under EU:s referensvärde på 60 procent.
Det ger ett faktiskt handlingsutrymme. Men handlingsutrymme är inte detsamma som en inbjudan att låna till allt som för stunden framstår som politiskt angeläget.
Den offentliga sektorns finansiella sparande var samtidigt minus 1,5 procent av BNP 2024. Sverige hade alltså ett offentligt underskott, även om det låg inom EU:s referensvärde på 3 procent av BNP. Låg skuld, offentligt underskott och statens budgetsaldo är olika mått och får inte blandas ihop.
Just den skillnaden är central. Ett land kan ha låg skuld och ändå fatta beslut som på sikt försvagar finanserna. Permanenta utgifter fortsätter att belasta budgeten även när skatteintäkterna viker och nästa lågkonjunktur kommer.
Investera där nyttan kan visas
Min slutsats är inte att Sverige ska spara sig genom återhämtningen. Tvärtom bör staten kunna prioritera tidsatta och väl prövade satsningar på exempelvis elnät, transportinfrastruktur, utbildning, digitalisering, totalförsvar och klimatanpassning.
Sådana insatser kan stärka produktiviteten och samhällets motståndskraft. Men de gör det inte automatiskt. Varje projekt måste bedömas efter samhällsekonomisk nytta, kostnadskontroll, genomförandeförmåga och realistisk finansiering. Ordet investering får inte bli en etikett som gör varje utgiftsökning oantastlig.
Här finns också ett rimligt motargument mot en alltför stram budgetlinje. När skulden ligger under skuldankaret kan det vara försvarbart att lånefinansiera långlivade och lönsamma tillgångar. Om framtida generationer får del av nyttan kan det också vara rimligt att de bär en del av kostnaden.
Skillnaden mellan investering och konsumtion är dessutom inte alltid så tydlig som budgettabellerna antyder. Utbildning, förebyggande vård, rättsväsende och digital kompetens kan ge långsiktig avkastning även när utgifterna bokförs som löpande verksamhet. Avgörande bör därför inte bara vara den formella redovisningen, utan om en reform trovärdigt stärker ekonomins kapacitet över tid.
Reglerna behövs mest när optimismen återvänder
Det svenska finanspolitiska ramverket består bland annat av ett överskottsmål på en tredjedels procent av BNP i genomsnitt över en konjunkturcykel, ett skuldankare på 35 procent av BNP och ett statligt utgiftstak. Överskottsmålet kräver alltså inte överskott varje enskilt år, och skuldankaret är ett riktmärke snarare än ett automatiskt skuldtak.
Reglernas viktigaste funktion är politisk: de gör det svårare att omvandla tillfälligt starka inkomster till varaktiga löften. Samtidigt lämnar ramverket utrymme för stabiliseringspolitik när ekonomin är svag.
Inte heller utgiftstaket löser allt. Det begränsar främst statens utgifter och hindrar inte att finanspolitiken görs expansiv genom exempelvis ofinansierade skattesänkningar. Budgetdisciplin måste därför bedömas utifrån helheten, inte bara utifrån om en enskild regel formellt följs.
EU:s reformerade ekonomiska styrning behåller referensvärdena på 3 procents underskott och 60 procents skuld i förhållande till BNP. Reglerna lägger samtidigt större vikt vid fleråriga nettoutgiftsbanor och medelfristiga planer. Sveriges låga skuldkvot befriar oss alltså inte från kravet att visa hur finanserna ska vara hållbara över tid.
Varken panikbroms eller öppna kranar
Det vore ett misstag att strama åt för tidigt om återhämtningen visar sig svag eller ojämn. Kommuner och regioner omfattas dessutom av ett lagstadgat balanskrav, vilket under vissa förutsättningar kan förstärka en nedgång när skatteunderlaget försämras. Staten måste kunna möta ett sådant läge utan att förvärra konjunkturen.
Men det motsatta misstaget är lika tydligt: att behandla en prognostiserad uppgång som ett permanent ekonomiskt lyft och låta den finansiera nya åtaganden utan slutdatum.
Sverige behöver därför en finanspolitik som klarar två tankar samtidigt. Vi har råd att investera mer där nyttan är dokumenterad och behoven är stora. Vi har inte råd att låta varje konjunkturuppgång bli en förevändning för permanent högre utgifter och växande lån.
Återhämtningen bör användas till att bygga ett starkare Sverige, inte till att montera ned den budgetdisciplin som gav oss handlingsutrymmet från början.


